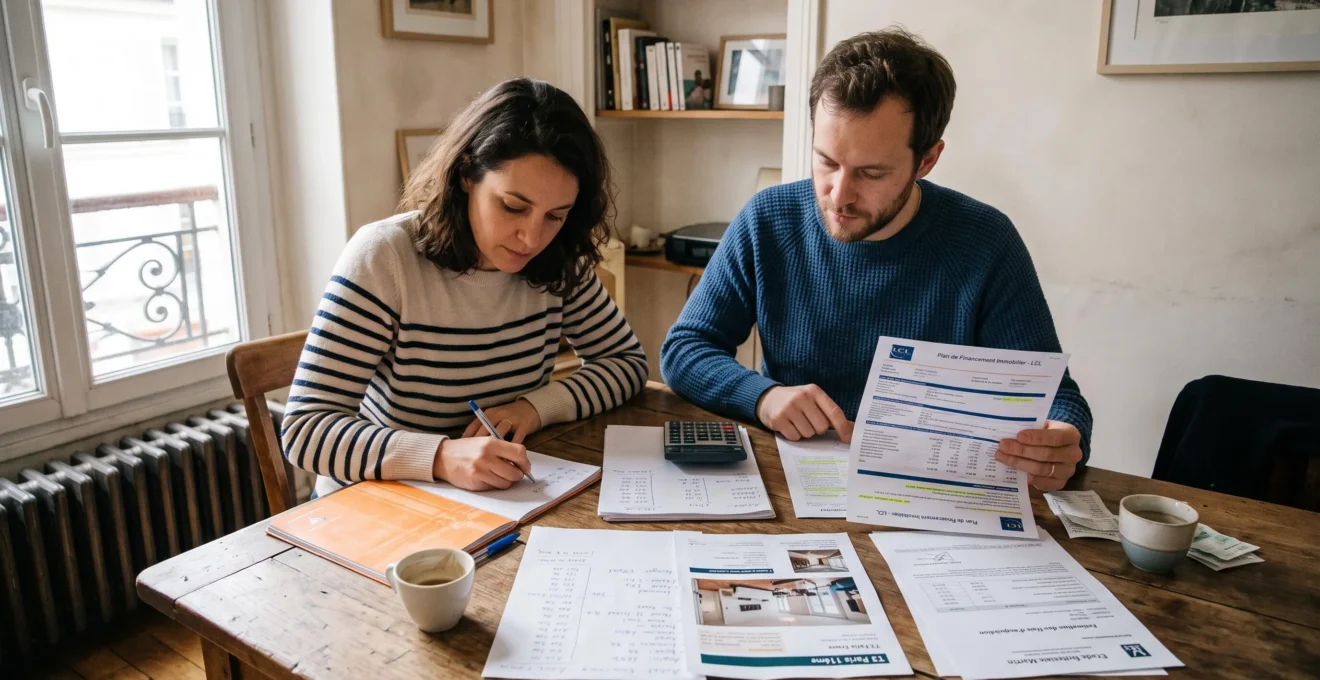
Un appartement affiché à 250 000 € ne coûte pas nécessairement 250 000 € à son acquéreur. Entre les frais d’acquisition, le financement, les éventuels travaux et l’installation, le coût réel du projet peut être sensiblement supérieur. Sans préparation, ces dépenses réduisent la trésorerie disponible au moment où elle devient particulièrement nécessaire.
Pour calculer votre budget immobilier, il faut partir des ressources mobilisables, déterminer une mensualité soutenable, puis déduire l’ensemble des dépenses annexes et une réserve de sécurité. Cette approche permet de fixer un prix d’achat maximal avant les visites, plutôt que de découvrir les contraintes financières après avoir trouvé un logement.
La méthode doit également intégrer les charges futures du propriétaire : taxe foncière, copropriété, entretien et dépenses énergétiques. Le montant que la banque accepte de financer ne correspond pas toujours à celui qui préserve votre confort de vie. Un budget réaliste repose sur ces deux dimensions, avec des estimations actualisées à mesure que le projet se précise.
L’essentiel pour établir votre budget immobilier
- Calculez le prix d’achat maximal en retirant du financement disponible les frais annexes, les travaux et les réserves nécessaires.
- Choisissez une mensualité compatible avec vos dépenses courantes, même si la banque accepte un endettement supérieur.
- Conservez une épargne accessible après l’achat et réactualisez vos calculs lorsque les taux, les devis ou votre situation évoluent.
- Pourquoi votre budget d’achat doit-il être inférieur au montant total disponible ?
- Comment calculer votre budget immobilier avec frais, travaux et déménagement ?
- Comment calculer la rentabilité nette d’un appartement neuf mis en location ?
- Comment préparer un budget de rénovation sans sous-estimer les dépenses imprévues ?
- Capacité d’emprunt ou budget de confort : lequel doit guider votre achat ?
- Quelle épargne conserver après un achat immobilier pour faire face aux imprévus ?
- Quand recalculer votre budget immobilier pendant une recherche qui dure plusieurs mois ?
- Comment un courtier immobilier peut-il améliorer la préparation de votre financement ?
Pourquoi votre budget d’achat doit-il être inférieur au montant total disponible ?
Votre budget d’achat doit être inférieur au total de votre apport et du crédit envisageable, car une partie de cet argent servira à payer les frais d’acquisition, les frais bancaires et les dépenses d’installation. Il faut également préserver une épargne de sécurité. Le prix du logement constitue donc une composante du budget global, et non son montant intégral.
Une banque peut accepter de financer une opération sans que celle-ci soit confortable pour votre foyer. La capacité bancaire repose notamment sur vos revenus, vos charges d’emprunt et votre profil. Votre budget de confort tient aussi compte des vacances, des enfants, de l’entretien du logement et des changements possibles dans votre vie professionnelle.
En France, les frais d’acquisition représentent généralement environ 7 à 8 % du prix de vente dans l’ancien et 2 à 3 % dans le neuf lorsque les conditions des frais réduits sont réunies. Selon Notaires de France sur les frais d’acquisition dans le neuf, ces montants comprennent principalement les droits et taxes, les émoluments, les formalités et les débours.
Il faut également identifier les honoraires d’agence, lorsqu’ils ne sont pas déjà intégrés dans le prix retenu, les frais de dossier bancaire, la garantie du prêt et les éventuels frais de courtage. L’assurance emprunteur, quant à elle, doit être intégrée au coût du crédit et à la mensualité retenue, afin d’éviter les doubles comptes.
Exemple hypothétique : une enveloppe de 280 000 €
Un ménage dispose de 50 000 € d’apport et envisage un crédit de 230 000 €, soit 280 000 € de ressources théoriques. Il réserve 19 000 € aux frais d’acquisition et de financement, 12 000 € aux travaux et à l’installation, puis 9 000 € à l’épargne qu’il souhaite conserver.
Son prix d’achat cible devient alors 240 000 €, sous réserve que les frais estimés correspondent au bien choisi et que le prêt de 230 000 € soit effectivement accordé. Les montants constituent uniquement une illustration pédagogique.
La méthode consiste à inverser le raisonnement habituel :
Prix d’achat maximal = financement total mobilisable − frais annexes − travaux et installation − épargne conservée.
Un projet construit au maximum des possibilités bancaires peut devenir fragile si le coût de l’assurance augmente, si des travaux sont nécessaires ou si une dépense imprévue survient. Le risque ne se limite pas au remboursement immédiat : il concerne aussi votre capacité à déménager, changer d’emploi ou financer un autre projet.
Une fois cette différence comprise, il devient possible de chiffrer chaque dépense et d’établir un budget complet plutôt qu’une simple estimation du prix du logement.
Comment calculer votre budget immobilier avec frais, travaux et déménagement ?
Pour calculer votre budget immobilier global, additionnez le prix du bien, les frais d’acquisition, le coût du financement, les travaux, le déménagement et les dépenses d’installation. Ajoutez une provision pour imprévus sans utiliser l’épargne de précaution destinée à rester disponible après l’achat. Chaque poste doit être estimé séparément, puis réparti selon sa date de paiement.
La première étape consiste à construire un tableau distinguant les dépenses connues, celles qui restent à estimer et celles qui dépendent de l’état du logement. Les frais d’acquisition peuvent être affinés avec le notaire ; les frais bancaires nécessitent une proposition de financement ; les travaux doivent progressivement être remplacés par des devis.
Pour structurer cette estimation, vous pouvez utiliser la grille suivante.
| Poste | Méthode d’estimation | Moment de paiement |
|---|---|---|
| Prix d’acquisition | Prix négocié, en précisant le traitement des honoraires d’agence | Acte authentique, après éventuel acompte |
| Frais d’acquisition | Estimation notariale adaptée au bien et au département | Principalement à la signature |
| Frais de financement | Offre bancaire : dossier, garantie, courtage éventuel | Selon le contrat et le déblocage des fonds |
| Travaux | Devis par corps de métier, avec marge distincte | Acomptes et factures au fil du chantier |
| Déménagement et installation | Devis de transport, mobilier, équipements et raccordements | Autour de l’emménagement |
| Dépenses récurrentes | Taxe foncière, assurance habitation, copropriété, énergie et entretien | Après l’achat, selon les échéances |
Pour les travaux, distinguez trois catégories. Un rafraîchissement concerne principalement les peintures et finitions. Une rénovation partielle peut toucher une cuisine, une salle de bains ou certains équipements. Une rénovation lourde concerne plusieurs réseaux, l’isolation ou des éléments structurels. Il serait trompeur d’attribuer un prix universel au mètre carré à chacune : l’état initial, la localisation, l’accessibilité du chantier et le niveau de finition modifient fortement le devis.
Le calendrier compte autant que le total. Un acompte de travaux peut être exigé avant l’emménagement, tandis que l’assurance habitation, les achats de mobilier et les premières charges apparaissent ensuite. Les frais ne sont pas nécessairement prélevés au même moment, mais chacun doit être financé lorsqu’il devient exigible.
Votre checklist pour fixer un budget avant les visites
- Recensez vos revenus, crédits et charges fixes : obtenez un tableau mensuel faisant apparaître votre mensualité cible.
- Identifiez votre apport réellement mobilisable : établissez un relevé distinguant apport, épargne réservée et ressources indisponibles.
- Estimez les frais liés à l’acquisition et au prêt : créez une feuille détaillée avec les hypothèses et devis disponibles.
- Chiffrez les travaux et l’installation : rassemblez les devis et une provision pour les dépenses encore incertaines.
- Consolidez le prix maximal et les dates de paiement : obtenez un budget global accompagné d’un calendrier de trésorerie.
Une simulation complète ne doit pas omettre les dépenses moins visibles : double loyer temporaire, charges de copropriété, quote-part de taxe foncière prévue à l’acte, adaptation de l’installation électrique ou remplacement d’équipements. Elles doivent être retenues uniquement lorsqu’elles correspondent au logement et à votre situation.
La même discipline budgétaire s’applique à un investissement locatif, avec une difficulté supplémentaire : déterminer non seulement le coût d’achat, mais aussi les revenus réellement conservés après charges et fiscalité.
Comment calculer la rentabilité nette d’un appartement neuf mis en location ?
La rentabilité nette d’un appartement neuf mis en location se calcule en rapportant les loyers annuels diminués des charges supportées par le propriétaire au coût total de l’investissement, puis en multipliant le résultat par 100. Pour obtenir une rentabilité après fiscalité, il faut également tenir compte de l’imposition applicable. La rentabilité brute affichée ne suffit donc pas pour apprécier le projet.
Le premier calcul repose sur le loyer annuel théorique, sans déduction. Le second intègre les dépenses réellement supportées, et le troisième mesure l’impact fiscal selon la situation du propriétaire.
| Indicateur | Calcul | Ce qu’il permet d’évaluer |
|---|---|---|
| Rentabilité brute | Loyers annuels théoriques ÷ coût total d’acquisition × 100 | Rendement avant les charges et la fiscalité |
| Rentabilité nette de charges | (Loyers encaissés − charges annuelles du propriétaire) ÷ coût total × 100 | Rendement de l’actif après charges d’exploitation |
| Rentabilité après fiscalité | (Loyers encaissés − charges supportées − fiscalité liée aux revenus locatifs) ÷ coût total × 100 | Rendement tenant compte de la situation fiscale |
Pour le calcul net, intégrez notamment la taxe foncière restant à votre charge, l’assurance propriétaire non occupant, les charges de copropriété non récupérables, les frais de gestion, l’entretien et les périodes sans locataire. Les éventuels impayés constituent un risque supplémentaire à examiner. Veillez à distinguer les charges réellement supportées par le bailleur de celles récupérables auprès du locataire.
Dans le neuf, les frais d’acquisition peuvent être réduits sous conditions, ce qui diminue le coût d’entrée. Il faut néanmoins tenir compte du prix du logement, des frais commerciaux éventuels non déjà inclus, des équipements à ajouter, du calendrier de livraison et du délai nécessaire pour trouver un locataire. Les garanties légales attachées à la construction peuvent limiter certains risques sans supprimer les dépenses d’exploitation.
Pour une location nue, les revenus relèvent de la fiscalité des revenus fonciers. La Direction générale des Finances publiques précise, dans les règles fiscales de la location nue sur impots.gouv.fr, que le micro-foncier peut s’appliquer, sous conditions, lorsque les loyers annuels hors charges locatives du foyer fiscal sont inférieurs à 15 000 €, avec un abattement de 30 %. Le régime réel permet, selon les règles applicables, de déduire certaines charges fiscalement admises. Ces règles ne doivent pas être transposées automatiquement à la location meublée.
La rentabilité de l’actif ne représente pas la trésorerie disponible après remboursement du prêt. Pour mesurer le cash-flow, il faut également intégrer les échéances de crédit, les éventuelles dépenses non comptabilisées dans le rendement et les décalages de trésorerie. De même, les intérêts d’emprunt et certaines dépenses peuvent bénéficier d’un traitement fiscal propre : un calcul après impôt doit donc être adapté au financement et au foyer fiscal.
Enfin, testez plusieurs scénarios : loyer inférieur aux prévisions, vacance locative plus longue, augmentation des charges ou dépenses exceptionnelles. Si le financement devient difficile à supporter dans un scénario défavorable plausible, le rendement théorique ne suffit pas à justifier l’achat. Tout avantage fiscal éventuel doit être vérifié selon les dispositifs en vigueur et les conditions propres à l’opération, sans être présumé acquis.
Que le logement soit destiné à être loué ou occupé, les travaux restent un facteur majeur d’incertitude. Leur budget doit être sécurisé avant l’engagement définitif.
Comment préparer un budget de rénovation sans sous-estimer les dépenses imprévues ?
Un budget de rénovation fiable repose sur un diagnostic initial du logement, des devis détaillés, une distinction entre travaux indispensables et améliorations facultatives, puis une provision pour imprévus adaptée au chantier. Cette réserve doit être plus prudente lorsque le bien est ancien, que les réseaux sont difficiles à inspecter ou que les travaux concernent des éléments structurels.
Un devis établi avant la dépose des revêtements ne permet pas toujours de connaître l’état réel des installations. Des canalisations usées, un circuit électrique dégradé, des infiltrations ou un support instable peuvent être découverts après l’ouverture du chantier. Ces défauts modifient parfois la nature des travaux, leur ordre de réalisation et leur coût.
Il est donc important de distinguer une première estimation budgétaire d’un devis précis décrivant les prestations, les matériaux, les quantités et les conditions d’exécution. Un montant global sans détail laisse davantage d’incertitudes sur les prestations incluses et exclues.
Pour constituer votre provision, commencez par identifier les zones que les professionnels n’ont pas pu inspecter. Un chantier limité à la peinture, sans désordre apparent, n’expose pas au même degré d’incertitude qu’une réfection complète d’électricité et de plomberie dans un bâtiment ancien. Le pourcentage à retenir doit découler de ces risques et du niveau de connaissance du logement ; il n’existe pas de marge universelle garantissant l’absence de dépassement.
Classez ensuite les dépassements possibles selon leur conséquence :
- Travaux bloquants : interventions nécessaires pour assurer la sécurité, traiter un désordre majeur ou respecter les obligations applicables.
- Travaux coûteux mais reportables : améliorations de confort ou finitions pouvant être différées sans compromettre l’occupation du logement.
- Modifications décidées en cours de chantier : changements de matériaux, d’équipements ou d’aménagement qui augmentent le devis initial.
Cette classification permet d’affecter d’abord la réserve aux risques qui ne peuvent pas attendre. Les changements esthétiques souhaités en cours de travaux doivent rester un choix budgétaire explicite, et non absorber automatiquement la provision technique.
Le financement doit être prévu avant l’achat. Selon le dossier et la banque, certains travaux peuvent être intégrés au crédit immobilier ou financés séparément. Vérifiez les conditions de déblocage des fonds, les justificatifs exigés et les conséquences d’un dépassement. Une enveloppe bancaire accordée ne garantit pas qu’un complément sera disponible plus tard.
Enfin, demandez des devis comparables, précisez les prestations exclues et anticipez les conditions d’intervention des entreprises. Si le projet nécessite des autorisations administratives ou l’accord de la copropriété, celles-ci doivent être identifiées avant de considérer le calendrier et le budget comme stabilisés.
Une fois le coût total du logement mieux maîtrisé, reste à vérifier que son financement préservera un niveau de vie acceptable tout au long du remboursement.
Capacité d’emprunt ou budget de confort : lequel doit guider votre achat ?
Le budget de confort doit guider votre choix immobilier, tandis que la capacité d’emprunt fixe les limites du financement envisageable. La banque évalue votre aptitude à rembourser selon ses critères et les règles applicables ; vous devez déterminer quelle mensualité reste compatible avec vos dépenses personnelles, vos projets et votre sécurité financière. Le bon budget respecte ces deux contraintes.
En France, le Haut Conseil de stabilité financière encadre notamment l’octroi des crédits immobiliers avec un taux d’effort maximal de référence de 35 %, assurance emprunteur comprise, et une durée généralement limitée à 25 ans, sous réserve des possibilités de différé prévues. La mesure du HCSF encadrant l’octroi des crédits immobiliers prévoit également une marge de flexibilité pour les établissements, sans droit individuel à obtenir une dérogation.
35 %
Taux d’effort maximal de référence fixé par le HCSF pour les crédits immobiliers résidentiels. Il s’agit d’une règle d’octroi, pas d’une mensualité recommandée pour tous les ménages.
Haut Conseil de stabilité financière, mesure relative à l’octroi de crédits immobiliers.
Ce taux ne mesure pas directement votre niveau de vie après achat. Deux foyers percevant des revenus similaires peuvent avoir des besoins différents selon la composition familiale, les dépenses de transport, la stabilité professionnelle ou les projets à venir.
La banque examine notamment les crédits existants, les revenus réguliers ou variables, le reste à vivre et l’évolution des charges de logement. Le saut de charge, c’est-à-dire la différence entre vos dépenses actuelles de logement et celles envisagées, contribue à apprécier la transition financière.
Pour identifier votre budget de confort, établissez le montant mensuel que vous pouvez consacrer au logement sans supprimer les dépenses essentielles ni renoncer systématiquement à l’épargne. Intégrez la future taxe foncière, l’assurance habitation, les charges de copropriété et l’entretien. Votre mensualité de crédit acceptable pourra alors être inférieure au maximum suggéré par le seul taux d’effort.
Une progression future de salaire peut améliorer votre situation, mais elle ne doit pas être considérée comme certaine avant sa réalisation. À l’inverse, une capacité bancaire faible aujourd’hui peut évoluer si des crédits se terminent ou si des revenus se stabilisent. Dans ce cas, mieux vaut réévaluer le projet que supposer qu’une banque acceptera un dépassement.
Le prix d’achat doit enfin rester compatible avec les frais annexes, les travaux et l’épargne conservée. Une mensualité maîtrisée ne compense pas une absence totale de trésorerie au moment de l’emménagement.
Ce choix réduit le risque d’un achat financièrement contraignant, mais il ne suffit pas : la réserve disponible après la signature constitue une autre protection essentielle.
Quelle épargne conserver après un achat immobilier pour faire face aux imprévus ?
Après un achat immobilier, conservez une épargne de précaution capable de couvrir plusieurs mois de dépenses essentielles et les premiers risques propres au logement. Son montant dépend de la stabilité de vos revenus, de vos charges, de la composition du foyer et de l’état du bien. Il n’existe pas de somme identique adaptée à tous les acquéreurs.
L’achat peut mobiliser une grande partie de l’épargne accumulée pendant plusieurs années. Pourtant, les premières dépenses du propriétaire apparaissent souvent rapidement : équipements à remplacer, ajustements d’installation, régularisation de charges ou travaux non anticipés. Un incident professionnel ou personnel peut également réduire les revenus alors que les mensualités continuent.
Pour dimensionner votre épargne résiduelle, calculez d’abord vos dépenses mensuelles incompressibles : logement, alimentation, assurances, déplacements nécessaires, crédits et charges familiales. Déterminez ensuite combien de mois votre foyer devrait pouvoir fonctionner sans ses revenus habituels, en tenant compte des protections dont il bénéficie réellement.
À cette réserve générale, ajoutez les risques spécifiques au bien : chauffage ancien, équipements coûteux, entretien prévisible ou travaux de copropriété susceptibles d’être votés. Pour un appartement, examinez les documents de copropriété disponibles et les travaux envisagés. Pour une maison, les réparations majeures relèvent directement du propriétaire.
Il est utile de distinguer trois types de réserves financières :
- Épargne de précaution liquide : argent immédiatement ou rapidement mobilisable pour les urgences et les dépenses essentielles.
- Épargne affectée aux projets : somme destinée aux travaux programmés, à l’ameublement ou à d’autres engagements prévisibles.
- Épargne investie : patrimoine qui peut subir des variations de valeur, comporter des délais de retrait ou ne pas être adapté à une dépense urgente.
Par exemple, dans un scénario purement hypothétique, un foyer supportant 2 400 € de dépenses essentielles mensuelles et souhaitant couvrir quatre mois de charges viserait une réserve de 9 600 €, hors travaux déjà identifiés. Ce montant illustre une méthode de calcul, pas un seuil conseillé à tous les ménages.
Certains prêts prévoient des options de modulation des mensualités ou de report d’échéances. Leur existence, leur coût et leurs limites doivent être vérifiés dans le contrat : ces mécanismes ne remplacent pas une épargne disponible et peuvent modifier le coût ou la durée du crédit.
Avant de verser un apport supplémentaire pour réduire légèrement votre emprunt, comparez donc le gain financier attendu avec la liquidité que vous perdriez. L’apport maximal n’est pas toujours l’apport le plus prudent.
Cette réserve doit évoluer avec votre situation. Si la recherche immobilière s’étend sur plusieurs mois, le financement et les dépenses prévues devront eux aussi être actualisés.
Quand recalculer votre budget immobilier pendant une recherche qui dure plusieurs mois ?
Recalculez votre budget immobilier dès qu’un élément important du financement ou du coût du projet change : taux d’intérêt, revenus, crédits en cours, montant de l’apport, prix du bien ou devis de travaux. Une nouvelle simulation est également nécessaire lorsqu’une recherche dure plusieurs mois et que les premières hypothèses ne correspondent plus aux conditions réellement proposées.
Une simulation bancaire constitue une photographie de votre situation à une date donnée. Elle ne garantit ni le maintien du taux proposé ni l’acceptation définitive d’un financement. Une évolution des conditions d’emprunt peut modifier les mensualités et le capital finançable, même si vos revenus restent identiques.
La nature du bien visité change également le calcul. Un appartement ancien nécessitant des travaux ne mobilise pas les mêmes ressources qu’un logement neuf bénéficiant de frais d’acquisition réduits sous conditions. Deux biens affichés au même prix peuvent donc entraîner des coûts globaux sensiblement différents.
Il est pertinent de réactualiser votre budget à plusieurs moments :
- Après une première simulation ou un accord de principe bancaire, pour comparer l’enveloppe obtenue à vos besoins réels.
- Lorsque les taux ou conditions proposés par les établissements évoluent, afin de recalculer la mensualité et le coût total.
- Après la visite d’un bien nécessitant des travaux, une fois des estimations ou devis plus précis recueillis.
- En cas de changement de revenus, de situation professionnelle, de charges ou d’apport disponible.
- Avant de formuler une offre engageante et de finaliser le plan de financement, pour vérifier que les hypothèses sont toujours valables.
Certains signaux révèlent un budget mal calibré. Si vous visitez régulièrement des logements dépassant votre plafond, si les frais annexes sont systématiquement prélevés sur la réserve prévue ou si aucun bien réaliste ne correspond aux critères depuis plusieurs mois, votre stratégie mérite un examen.
Il ne faut pas nécessairement augmenter le financement. Vous pouvez adapter la localisation, la surface recherchée, l’état du bien accepté ou le calendrier de votre projet. Si le besoin réel dépasse vos capacités, différer l’achat peut être préférable à un financement trop tendu.
Un accord de principe n’est pas une offre de prêt définitive. Lorsque le prix, le montage ou les caractéristiques de l’acquisition changent sensiblement, demandez une nouvelle validation à l’établissement ou à l’intermédiaire qui vous accompagne.
Conservez une version datée de vos simulations avec les hypothèses utilisées : taux, durée, assurance, apport, frais et travaux. Vous pourrez ainsi mesurer les écarts au lieu de comparer des montants calculés sur des bases différentes.
Lorsque plusieurs banques ou montages de financement sont envisageables, un courtier peut contribuer à fiabiliser ces comparaisons, à condition de vérifier les coûts et les limites de son intervention.
À retenir avant de solliciter un courtier
- Présentez un budget cible déjà construit, comprenant les frais annexes, les travaux et l’épargne que vous souhaitez conserver.
- Comparez les solutions de financement sur leur coût total et leurs conditions, pas uniquement sur le montant empruntable.
- Vérifiez la rémunération de l’intermédiaire, ses partenaires bancaires et la portée réelle de ses estimations.
Comment un courtier immobilier peut-il améliorer la préparation de votre financement ?
Un courtier immobilier peut vous aider à estimer votre capacité d’emprunt, comparer les conditions proposées par plusieurs établissements et préparer un dossier cohérent avec votre budget global. Son intervention peut être particulièrement utile lorsque les revenus sont variables, que l’apport est limité ou que le projet comprend des travaux. Il ne garantit toutefois ni l’obtention du prêt ni le meilleur tarif du marché.
Le premier intérêt du courtier consiste à confronter vos hypothèses aux critères de différentes banques. Certaines peuvent porter une appréciation différente sur les revenus d’un indépendant, les primes, l’ancienneté professionnelle ou le financement des travaux. Une comparaison adaptée au dossier peut ainsi améliorer la fiabilité du budget préparé avant les visites.
Un courtier peut également identifier les fragilités du dossier : crédits à la consommation encore actifs, découverts fréquents, justificatifs manquants ou charges insuffisamment anticipées. Il peut alors recommander de mieux documenter la situation ou d’attendre son amélioration avant de déposer une demande.
La comparaison des prêts doit dépasser le taux nominal. Examinez notamment le taux annuel effectif global, le coût et les garanties de l’assurance emprunteur, les frais de dossier, les garanties du crédit, les conditions de remboursement anticipé et les possibilités contractuelles de modulation. Ces éléments influencent le coût total et parfois la souplesse future du financement.
Un courtier peut aider à obtenir un accord de principe, utile pour présenter un projet crédible au vendeur. Cet accord demeure toutefois soumis aux conditions et vérifications de l’établissement prêteur. Il ne constitue pas un engagement irrévocable de financer l’acquisition.
Avant de confier votre dossier, renseignez-vous sur les honoraires et les modalités de rémunération, les banques avec lesquelles l’intermédiaire travaille et les conditions prévues dans son mandat. Vérifiez également son immatriculation au registre de l’ORIAS et les garanties professionnelles requises pour son activité. Les délais de traitement et le nombre d’établissements consultés peuvent varier.
Le courtier ne remplace ni le notaire pour l’estimation des frais d’acquisition ni les entreprises pour le chiffrage des travaux. Son rôle consiste surtout à vérifier la faisabilité du financement à partir d’hypothèses fiables. Si un devis important évolue ou si le prix négocié change, le plan doit être recalculé et, si nécessaire, présenté de nouveau aux banques.
La prochaine étape consiste à préparer une synthèse de votre apport, de vos revenus, de vos mensualités cibles, des frais estimés et de votre réserve de sécurité. Faites-la confronter à une simulation bancaire actualisée avant de commencer vos visites : vous rechercherez ainsi un logement dont le financement reste compatible avec votre situation réelle.
Les frais de notaire peuvent-ils être financés par un prêt immobilier ?
Leur financement dépend de la politique de l’établissement prêteur, de votre apport et de l’équilibre du dossier. Certaines opérations peuvent prévoir un financement couvrant tout ou partie des frais annexes, sans que cette possibilité soit automatique. Vérifiez le montage accepté avant de considérer ces dépenses comme financées par le crédit.
Faut-il intégrer les charges de copropriété dans le budget avant de faire une offre ?
Oui. Les charges courantes influencent votre budget mensuel, tandis que les travaux votés ou envisagés peuvent représenter des dépenses supplémentaires. Examinez les informations de copropriété disponibles et distinguez les charges récupérables, les dépenses restant à votre charge et les appels de fonds exceptionnels.
Peut-on utiliser tout son apport personnel pour réduire le crédit ?
C’est parfois techniquement possible, mais pas nécessairement prudent. Un apport plus important peut réduire le montant emprunté et son coût, tout en diminuant votre trésorerie. Comparez le gain financier avec la nécessité de conserver une épargne accessible pour les dépenses imprévues et les premiers mois suivant l’achat.
Comment éviter de compter deux fois les frais d’agence immobilière ?
Vérifiez si le prix affiché comprend les honoraires d’agence et qui en supporte la charge selon l’annonce et les documents contractuels. Dans votre tableau budgétaire, ne les ajoutez séparément que s’ils ne figurent pas déjà dans le montant utilisé. Demandez au notaire de confirmer les bases retenues pour les frais d’acquisition.
Le budget immobilier doit-il intégrer les frais qui apparaissent après l’emménagement ?
Oui. Les achats d’équipements, les dépenses d’énergie, l’assurance habitation, les charges de copropriété et l’entretien ont un impact sur votre trésorerie. Répartissez-les entre dépenses ponctuelles et récurrentes, puis intégrez-les à un calendrier prévisionnel. Vous pourrez ainsi distinguer l’argent nécessaire à la signature de celui qu’il faut conserver pour les mois suivants.