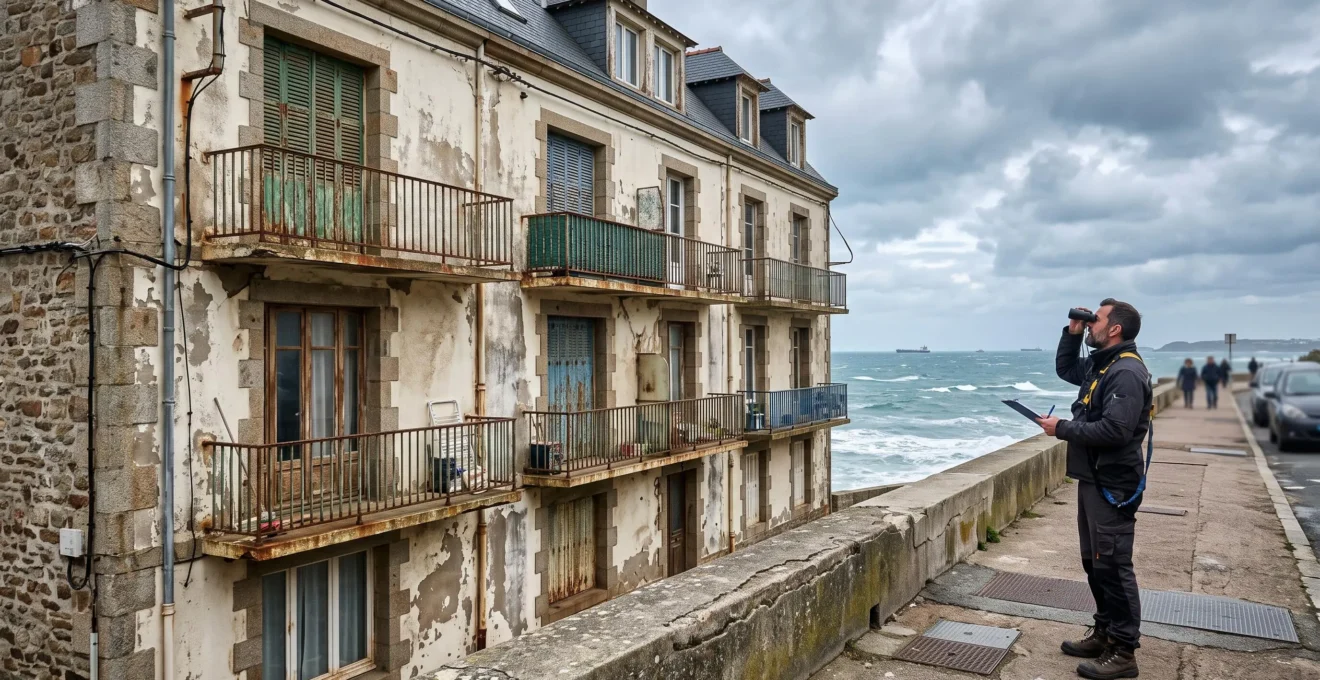
Une terrasse face à l’océan, la plage accessible à pied et une vue dégagée peuvent faire oublier une question essentielle : combien coûtera réellement ce logement après son acquisition ? Sur le littoral français, le prix affiché ne représente qu’une partie de l’engagement financier. L’humidité, les embruns, les tempêtes, les règles d’urbanisme et les dépenses de copropriété peuvent modifier sensiblement l’équilibre d’un projet.
Pour acheter sans mauvaise surprise, il faut examiner trois dimensions ensemble : l’emplacement et son exposition aux risques, l’état technique du bâtiment et le coût total de possession. Un appartement moins cher en première ligne peut se révéler plus contraignant qu’un bien légèrement éloigné de la plage. À l’inverse, une adresse proche de la mer n’est pas automatiquement dangereuse ou coûteuse à entretenir : tout dépend du bâtiment et de sa localisation précise.
L’objectif est de transformer un coup de cœur immobilier en décision vérifiable, en croisant documents réglementaires, observations sur place, devis et informations financières avant de signer.
Les trois réflexes avant d’acheter sur le littoral
- Vérifiez les risques de submersion et de recul du trait de côte à l’adresse exacte du logement, et pas seulement à l’échelle de la commune.
- Calculez le coût de possession en intégrant charges, entretien, assurance, fiscalité et futurs travaux.
- Visitez à différentes périodes et contrôlez les documents de copropriété avant de négocier.
- Pourquoi un logement proche de la mer peut-il coûter plus cher à entretenir ?
- Comment vérifier les risques de submersion et d’érosion avant d’acheter près du littoral ?
- Front de mer ou arrière-pays côtier : quel emplacement choisir pour mieux maîtriser son budget ?
- Quels frais négligés peuvent alourdir le coût d’un logement en bord de mer ?
- Quand et comment visiter un logement en bord de mer pour détecter ses vraies contraintes ?
- Quand visiter un appartement en bord de mer avant de l’acheter : les points de contrôle spécifiques à la copropriété
- Quand chercher un logement en bord de mer pour avoir davantage de choix à petit prix ?
- Comment choisir un appartement en bord de mer adapté à vos usages, votre budget et votre profil de risque ?
Pourquoi un logement proche de la mer peut-il coûter plus cher à entretenir ?
Un logement proche de la mer peut nécessiter davantage d’entretien parce que les embruns salés, l’humidité et les vents exposent continuellement ses matériaux à des agressions. Les garde-corps, menuiseries, façades et équipements extérieurs sont particulièrement concernés. La dépense supplémentaire dépend toutefois des matériaux utilisés, de l’orientation, de la qualité de construction et de la fréquence des interventions préventives.
Le sel transporté par l’air marin peut se déposer sur les surfaces et accélérer la corrosion de certains métaux. Les cycles de mouillage et de séchage sollicitent également les revêtements, les joints et les éléments exposés. Une façade directement soumise aux vents marins ne vieillira pas nécessairement comme une façade protégée par d’autres bâtiments.
Il faut distinguer l’entretien courant des réparations exceptionnelles. Le nettoyage des surfaces, la reprise des joints, la protection des boiseries ou l’entretien des ferrures sont des dépenses relativement prévisibles. Le remplacement de menuiseries détériorées, une réfection d’étanchéité ou des réparations après une tempête peuvent, en revanche, bouleverser un budget.
La présence d’une terrasse ouverte, de garde-corps métalliques ou d’une façade exposée aux vents dominants constitue un point de vigilance. Un bâtiment utilisant des matériaux adaptés au milieu marin et régulièrement entretenus peut néanmoins mieux résister qu’une construction pourtant plus récente mais mal protégée.
Pour estimer la dépense future, demandez l’historique des ravalements, les factures d’intervention et les devis de travaux envisagés. Dans une copropriété, le syndic peut préciser les réparations récurrentes et les dépenses déjà votées. Comparez ensuite ces données avec celles d’un bâtiment de conception et d’âge similaires, situé dans un environnement moins exposé.
Un prix d’achat attractif perd une partie de son intérêt si des remplacements d’équipements importants sont imminents. L’état réel des matériaux compte davantage que la seule distance à la plage.
Cette analyse matérielle doit ensuite être complétée par l’étude des risques naturels, car une construction bien entretenue n’est pas nécessairement située dans une zone sans contraintes réglementaires.
Comment vérifier les risques de submersion et d’érosion avant d’acheter près du littoral ?
Pour vérifier les risques littoraux, commencez par localiser précisément la parcelle sur Géorisques, puis consultez les plans de prévention des risques et les documents d’urbanisme disponibles en mairie. Contrôlez séparément la submersion marine et le recul du trait de côte : ces phénomènes sont différents et peuvent produire des conséquences distinctes sur les travaux, l’usage du terrain et la revente.
La submersion marine désigne une inondation temporaire du littoral par la mer. Elle peut résulter notamment de conditions météorologiques et marines défavorables, de débordements ou du franchissement de protections par les vagues. Le recul du trait de côte correspond, quant à lui, au déplacement progressif du rivage vers les terres sous l’effet des dynamiques d’érosion.
Le rapport technique du BRGM consacré aux ouvrages du littoral de La Réunion distingue ces mécanismes et montre que l’évolution côtière dépend de facteurs naturels ainsi que d’interventions humaines. Ses observations locales ne doivent pas être considérées comme une mesure du risque pour toutes les côtes françaises.
Pour un achat en France, la démarche peut suivre quatre étapes :
- Rechercher l’adresse et la parcelle sur Géorisques afin d’identifier les risques signalés et les documents disponibles.
- Demander l’état des risques applicable au bien et vérifier sa cohérence avec l’adresse exacte.
- Consulter en mairie le plan de prévention des risques littoraux (PPRL), lorsqu’il existe, ainsi que les éventuelles cartes locales d’exposition au recul du trait de côte et les règles d’urbanisme.
- Faire préciser par le service urbanisme les prescriptions qui pourraient concerner les travaux, extensions ou changements d’usage envisagés.
Le dispositif d’information des acquéreurs et des locataires sur les risques immobiliers – Géorisques prévoit, pour les biens concernés, la communication de l’état des risques dès la première visite. Ce document permet d’engager l’examen, mais ne remplace pas une analyse détaillée du zonage réglementaire.
L’existence d’un classement ne signifie pas automatiquement qu’un bien est inhabitable ou impossible à assurer. Les conséquences dépendent des règles effectivement applicables, de l’état de la construction, de son usage et des conditions contractuelles d’assurance. Un zonage défavorable peut néanmoins limiter certains projets immobiliers et devenir un argument important lors d’une négociation ou d’une revente.
Interrogez le vendeur sur les sinistres connus, les indemnisations déclarées et les travaux réalisés après un événement climatique. Demandez à la mairie si des ouvrages de protection, des prescriptions particulières ou des opérations d’aménagement sont prévus. Les éventuelles procédures affectant directement le bien doivent être clarifiées par écrit, avec l’appui du notaire.
L’article L125-5 du Code de l’environnement sur l’information des acquéreurs encadre cette obligation d’information, notamment pour certaines zones exposées au recul du trait de côte. Le texte légal ne suffit cependant pas à déterminer seul la situation précise d’une parcelle.
Une fois les risques identifiés, la comparaison entre plusieurs emplacements devient plus pertinente : deux logements offrant un accès similaire à la plage peuvent présenter des contraintes très différentes.
Front de mer ou arrière-pays côtier : quel emplacement choisir pour mieux maîtriser son budget ?
Pour mieux maîtriser son budget, il faut comparer le front de mer, la deuxième ligne et l’arrière-pays côtier en tenant compte du prix d’achat, des charges, de l’accessibilité et des risques locaux. La deuxième ligne peut offrir un compromis intéressant, tandis que l’arrière-pays permet parfois d’accéder à une surface supérieure. Aucun de ces emplacements n’est systématiquement moins risqué ou plus rentable.
Le front de mer possède un avantage évident : la proximité immédiate de l’eau, parfois associée à une vue dégagée. Cette caractéristique peut soutenir la demande et la valeur d’usage, mais elle peut aussi s’accompagner d’un coût d’acquisition élevé, d’une exposition directe aux embruns et d’une copropriété exigeante en entretien.
La deuxième ligne, située derrière les constructions du front de mer, mérite une étude attentive. Elle peut préserver un accès à pied au littoral tout en offrant une meilleure protection contre certains vents. Cette configuration ne garantit cependant pas une moindre exposition à la submersion : l’altitude, la topographie et le zonage restent déterminants.
Dans l’arrière-pays côtier, l’acquéreur peut élargir ses recherches à des communes moins touristiques. Il doit toutefois intégrer les déplacements vers la plage, les commerces, les écoles ou la gare. Une économie sur le prix d’acquisition peut être partiellement absorbée par l’utilisation quotidienne d’un véhicule.
Voici une grille qualitative à confronter aux prix réellement observés dans chaque marché local.
| Critère | Front de mer | Deuxième ligne | Arrière-pays côtier |
|---|---|---|---|
| Prix au m² | Potentiel de prime liée à la vue et à l’accès direct | À comparer selon la distance et la visibilité de la mer | Possibilités d’arbitrage sur la surface et la commune |
| Exposition marine | Façades parfois directement exposées | Protection variable selon les constructions voisines | Exposition à étudier selon la topographie |
| Risques réglementaires | Vérification parcellaire indispensable | Vérification parcellaire indispensable | Risques locaux également possibles |
| Location saisonnière | Attractivité potentielle de la proximité immédiate | Compromis possible entre accès et budget | Dépend davantage de la desserte et des activités |
| Charges et entretien | Attention aux façades et équipements exposés | À vérifier selon l’immeuble | À vérifier selon l’immeuble |
La micro-localisation reste décisive. Une résidence proche d’un port actif, une station touristique animée et un quartier résidentiel calme peuvent proposer des environnements très différents. Examinez les nuisances, la disponibilité des commerces toute l’année et la proportion de logements occupés occasionnellement.
Pour un investissement locatif, comparez aussi les règles locales de location meublée touristique et les périodes possibles d’inoccupation. Une vue mer ne garantit ni un taux d’occupation élevé ni une rentabilité satisfaisante.
Le meilleur emplacement n’est donc pas nécessairement le plus proche de l’eau, mais celui dont les avantages restent cohérents avec le budget global et les contraintes que vous acceptez durablement.
Quels frais négligés peuvent alourdir le coût d’un logement en bord de mer ?
Les frais les plus souvent sous-estimés comprennent l’entretien des matériaux exposés au sel, les travaux de copropriété, l’assurance, les taxes locales et les dépenses liées à l’inoccupation du logement. À ces postes s’ajoutent les frais d’acquisition habituels. Pour comparer deux biens, il faut donc raisonner en coût total de possession sur plusieurs années, et non uniquement en prix affiché.
Les frais d’acquisition regroupent notamment les frais liés à l’acte notarié, les droits et taxes applicables, les éventuels honoraires d’agence et les frais de financement. Ils constituent un premier niveau de budget, distinct des dépenses qui continueront après la remise des clés.
Les charges récurrentes dépendent ensuite de la nature du logement :
- Assurance habitation et garanties adaptées à la situation du bien, à vérifier auprès des assureurs.
- Taxe foncière et, lorsqu’elle s’applique, taxe d’habitation sur les résidences secondaires, avec les éventuelles majorations locales.
- Charges de copropriété, entretien des espaces communs, ascenseur et équipements collectifs.
- Nettoyage, ventilation, protection contre la corrosion et remplacement des éléments usés.
- Surveillance, déplacements et interventions techniques pendant les périodes d’absence.
Pour une résidence secondaire, l’inoccupation constitue une contrainte spécifique. Un logement fermé longtemps peut subir des problèmes d’humidité non détectés immédiatement. Il faut également vérifier les conditions d’assurance lorsque le bien n’est pas occupé pendant des périodes prolongées, sans supposer que tous les contrats prévoient les mêmes garanties.
En copropriété, les appels de fonds pour travaux exceptionnels peuvent peser beaucoup plus lourd que les charges courantes. Les ravalements, réparations d’étanchéité ou interventions sur les garde-corps doivent être examinés avec attention. Les montants prévisionnels et les modalités de répartition doivent être confirmés par les documents de la copropriété et le notaire.
Le coût de possession se calcule en additionnant le coût d’acquisition, les dépenses annuelles prévisibles, les travaux identifiés et une provision pour les interventions futures, puis en retranchant une éventuelle recette locative nette lorsque celle-ci est raisonnablement estimable.
Exemple pédagogique : comparer deux appartements
Scénario entièrement hypothétique : un appartement A est proposé à 220 000 € avec 3 000 € de dépenses annuelles et 20 000 € de travaux identifiés. Un appartement B est affiché à 235 000 €, avec 1 800 € de dépenses annuelles et 5 000 € de travaux identifiés.
Sur dix années, en conservant ces hypothèses constantes et hors financement, frais d’acquisition, fiscalité d’acquisition et revente, A représente 270 000 € et B 258 000 €. Le bien initialement moins cher devient donc le plus coûteux dans ce scénario. Ces valeurs sont uniquement illustratives et ne constituent pas des moyennes du marché.
Ce raisonnement met en évidence l’intérêt d’obtenir des devis précis et des montants de charges documentés. Les provisions pour dépenses imprévues doivent être adaptées à l’âge du bâtiment et à son exposition, plutôt que fixées arbitrairement à partir du prix de vente.
Une fois le budget théorique construit, la visite permet de vérifier si l’état visible du logement confirme les hypothèses d’entretien ou révèle de nouvelles dépenses potentielles.
Quand et comment visiter un logement en bord de mer pour détecter ses vraies contraintes ?
Un logement en bord de mer devrait idéalement être visité à deux périodes contrastées : hors saison, pour observer son état et son environnement quotidien, puis pendant une période fréquentée, pour mesurer les nuisances. Une visite par temps humide ou venteux peut également révéler certains défauts. L’objectif est d’inspecter le bâtiment, mais aussi de comprendre les conditions réelles d’occupation.
En été, un appartement lumineux et largement aéré peut paraître parfaitement sain. Hors saison, une ventilation insuffisante, des infiltrations ou des odeurs persistantes peuvent devenir plus perceptibles. Il ne faut toutefois pas attribuer automatiquement toute trace d’humidité aux embruns : une fuite, un pont thermique ou une mauvaise ventilation peuvent produire des symptômes similaires.
Commencez par examiner les angles des pièces, les murs extérieurs et les zones dissimulées derrière les meubles lorsque l’accès est possible. Contrôlez les joints des fenêtres, l’état des volets, les garde-corps et les surfaces de balcon. Observez aussi le fonctionnement de la ventilation, les traces de condensation et les défauts visibles d’étanchéité.
Les menuiseries doivent pouvoir s’ouvrir et se fermer correctement. Une corrosion prononcée sur une fixation ou un garde-corps justifie une inspection professionnelle, particulièrement lorsqu’un enjeu de sécurité est possible.
L’environnement extérieur mérite autant d’attention que l’intérieur. Revenez dans le quartier à différentes heures pour observer les difficultés de stationnement, la circulation touristique, les activités portuaires ou les rassemblements sous les fenêtres. Vérifiez si les commerces nécessaires restent ouverts toute l’année.
Lorsque le secteur est soumis aux marées, observer les alentours à différents niveaux d’eau peut être instructif. Cette observation ponctuelle ne constitue cependant pas une évaluation du risque de submersion et ne remplace jamais les cartes et documents réglementaires.
Les défauts cosmétiques, comme une peinture vieillissante, peuvent généralement être chiffrés et corrigés. Des infiltrations répétées, une structure dégradée ou une exposition réglementaire contraignante demandent une analyse approfondie avant toute décision.
Dans un immeuble collectif, cette observation doit être prolongée au-delà de l’appartement lui-même : la gestion et les finances de la copropriété peuvent modifier radicalement l’intérêt de l’achat.
Quand visiter un appartement en bord de mer avant de l’acheter : les points de contrôle spécifiques à la copropriété
Pour acheter un appartement en bord de mer, organisez une visite approfondie des parties communes dès que le logement vous intéresse et examinez les documents de copropriété avant de vous engager. L’état du lot privatif ne suffit pas : toiture, façades, balcons, équipements collectifs et situation financière du syndicat des copropriétaires déterminent aussi les dépenses futures et la qualité de votre investissement.
Une résidence dont les appartements paraissent bien entretenus peut présenter des problèmes importants sur les parties communes. Les façades exposées, les circulations extérieures, les fixations métalliques et les éléments de toiture doivent être observés, surtout si des réparations ont été différées.
Demandez le règlement de copropriété, les procès-verbaux des assemblées générales des trois dernières années et le carnet d’entretien. Vérifiez également les charges des deux exercices comptables précédents, l’état du fonds de travaux, les impayés et les documents techniques disponibles.
Les documents à consulter pour l’achat d’un logement en copropriété – Service Public permettent d’identifier les principales pièces devant être communiquées dans le cadre de la transaction. Certaines informations techniques, notamment les conclusions du diagnostic technique global ou le plan pluriannuel de travaux, sont à examiner lorsqu’elles existent.
La lecture de ces pièces doit aller au-delà des montants de charges. Recherchez les mentions de travaux reportés, les devis successifs, les difficultés de financement et les désaccords récurrents entre copropriétaires. Une dépense non encore votée peut devenir une charge importante après l’acquisition.
Examinez aussi le fonctionnement quotidien de la résidence. Une copropriété composée principalement de résidences secondaires peut présenter des habitudes de gestion différentes de celles d’un immeuble occupé toute l’année. La forte rotation éventuelle des occupants, les équipements communs et l’entretien des circulations doivent être pris en compte.
Si vous envisagez la location touristique, vérifiez le règlement de copropriété, les décisions applicables et les règles municipales. La possibilité de louer ne se déduit pas de la seule présence d’autres annonces saisonnières dans l’immeuble.
Les cinq vérifications à obtenir avant de signer
- Contrôler le zonage : conserver une copie de l’état des risques et des extraits cartographiques correspondant à la parcelle.
- Chiffrer l’entretien : réunir les factures et devis des principales réparations identifiées pour établir un budget prévisionnel.
- Auditer la copropriété : constituer un dossier comprenant les trois dernières années de procès-verbaux, les charges, les informations sur le fonds de travaux et les documents techniques disponibles.
- Comparer deux visites : rédiger une fiche d’observation datée recensant humidité, bruit, stationnement et fonctionnement des équipements.
- Préparer la décision : établir un tableau de coût total et une liste écrite des points à négocier ou à faire vérifier avant l’avant-contrat.
Un fonds de travaux existant est une information utile, mais sa présence ne garantit pas la couverture des dépenses futures. Le montant disponible, les travaux prévisibles et la répartition entre copropriétaires doivent être analysés ensemble.
Ces vérifications permettent également de repérer les biens dont le prix a été réduit pour des raisons moins visibles. Elles deviennent particulièrement utiles lorsqu’on recherche des opportunités hors des périodes touristiques.
Quand chercher un logement en bord de mer pour avoir davantage de choix à petit prix ?
Pour rechercher un logement en bord de mer à un prix négociable, surveillez le marché toute l’année et intensifiez les démarches hors des périodes de forte fréquentation touristique. Le printemps et l’automne peuvent offrir des annonces intéressantes, mais aucune saison ne garantit davantage de choix ou des prix plus faibles. L’ancienneté de l’annonce, la motivation du vendeur et les caractéristiques du bien comptent davantage qu’un calendrier fixe.
Le marché littoral est sensible aux rythmes locaux : résidences secondaires, mises en location saisonnière, successions, déménagements et décisions patrimoniales. Un propriétaire peut préférer conserver son logement pendant la saison touristique, tandis qu’un autre cherchera à vendre avant une échéance personnelle ou financière.
Il est donc préférable de ne pas attendre une prétendue période universelle de baisse des prix. Analysez les annonces comparables, leurs modifications de prix et leur durée de publication. Un bien encore disponible après plusieurs mois peut justifier des questions supplémentaires, sans constituer automatiquement une mauvaise affaire.
La recherche doit aussi jouer sur la géographie. Élargir le périmètre à une deuxième ligne ou à une commune voisine permet parfois de comparer des logements moins recherchés tout en conservant un accès satisfaisant au littoral.
Un appartement nécessitant quelques travaux peut représenter une possibilité de négociation, à condition de disposer de devis et d’avoir écarté les défauts structurels. À l’inverse, un prix anormalement faible doit conduire à examiner l’exposition aux risques, les charges, les travaux futurs et les restrictions éventuelles d’usage.
Pour organiser votre veille, définissez des alertes par commune et quartier, avec des plafonds de prix et de charges. Contactez plusieurs agences implantées localement et précisez vos critères techniques. Les ventes aux enchères et les biens issus de successions peuvent aussi être étudiés, mais ils exigent une lecture attentive des conditions de vente et des informations disponibles.
Une négociation solide repose sur des éléments vérifiables : devis de remise en état, niveau des charges, travaux collectifs annoncés et ventes comparables. Le simple argument de la basse saison suffit rarement à justifier une réduction.
Le bon moment pour acheter est finalement celui où vous disposez d’une information suffisante sur le bien et d’une marge budgétaire compatible avec ses contraintes, même lorsque l’annonce paraît particulièrement séduisante.
À retenir avant de prendre votre décision
- Une vue exceptionnelle ne compense pas automatiquement un risque réglementaire important ou un immeuble financièrement fragile.
- Le bien le moins cher à l’achat peut devenir le plus coûteux après intégration des travaux et des charges.
- La cohérence entre usage prévu, capacité financière et niveau de risque accepté doit déterminer le choix final.
Comment choisir un appartement en bord de mer adapté à vos usages, votre budget et votre profil de risque ?
Pour choisir un appartement en bord de mer, classez vos critères autour de trois questions : comment utiliserez-vous le logement, combien pourrez-vous réellement dépenser sur plusieurs années et quelles contraintes climatiques ou réglementaires êtes-vous prêt à accepter ? Le meilleur achat sera celui qui répond à ces trois conditions, même si cela implique de renoncer à une vue directe sur l’océan.
Pour une résidence principale, la qualité du logement en hiver, les services disponibles toute l’année et les déplacements quotidiens doivent peser fortement. Une commune légèrement en retrait peut être préférable à une station très animée lorsque le calme, les écoles ou l’accessibilité sont prioritaires.
Pour une résidence secondaire, la simplicité d’entretien devient essentielle. Un appartement facile à fermer, correctement ventilé et situé dans un immeuble bien géré peut limiter les déplacements imprévus et les contraintes pendant les périodes d’inoccupation.
Dans un projet locatif saisonnier, il faut confronter l’attractivité de l’emplacement aux dépenses réelles, aux restrictions de location et aux périodes de vacance possibles. Les revenus espérés ne doivent pas être considérés comme certains ni servir à masquer un budget de possession insuffisant.
Enfin, un acquéreur particulièrement prudent face aux risques climatiques peut décider d’écarter certains classements réglementaires, même lorsque les règles autorisent toujours l’occupation du logement. Cette préférence est un choix patrimonial légitime qui doit être posé avant de visiter.
La décision finale peut être structurée autour de cette grille.
| Profil d’achat | Priorités | Points de vigilance |
|---|---|---|
| Résidence principale | Confort annuel, services, accessibilité, qualité du bâtiment | Humidité hivernale, nuisances, déplacements, exposition réglementaire |
| Résidence secondaire | Facilité d’entretien, accès, sécurité du logement inoccupé | Charges permanentes, assurance, surveillance, fiscalité |
| Location saisonnière | Demande locative, accessibilité, adéquation du logement aux usages | Règles locales, charges, entretien, vacance et rentabilité nette |
| Profil patrimonial prudent | Risques documentés, qualité de construction, dépenses maîtrisées | Évolution du trait de côte, travaux collectifs, conditions de revente |
Avant de retenir un logement, rapprochez les pièces collectées : état des risques, règlement d’urbanisme pertinent, historique d’entretien, documents financiers de copropriété, diagnostics et observations réalisées pendant les visites. Faites clarifier les contradictions éventuelles par les interlocuteurs compétents plutôt que de les minimiser.
Le notaire pourra examiner les conséquences juridiques de certains documents, tandis qu’un professionnel du bâtiment pourra évaluer les désordres techniques. Un assureur pourra préciser les conditions d’un contrat adapté à l’adresse et à l’usage prévus. Ces vérifications répondent à des questions distinctes et ne se remplacent pas entre elles.
Au moment de négocier, privilégiez les défauts documentés et les dépenses identifiables. Une proposition argumentée par des devis ou des travaux annoncés sera plus solide qu’une demande de remise fondée uniquement sur une impression générale.
Pour passer à l’action, sélectionnez deux ou trois biens réellement comparables, complétez pour chacun une fiche de risques, un budget pluriannuel et une évaluation technique, puis ne formulez une offre qu’après avoir identifié les dépenses et contraintes qui pourraient changer votre décision.
Peut-on acheter un logement situé dans une zone exposée au recul du trait de côte ?
La possibilité d’acheter dépend de la situation juridique du bien et des règles applicables. Un classement lié au recul du trait de côte ne signifie pas automatiquement que toute vente est interdite. Il faut cependant examiner les informations obligatoires, le zonage, les prescriptions éventuelles et les conséquences possibles sur les travaux et la durée d’usage du logement, avec le notaire et la mairie.
Un appartement avec vue mer se revend-il toujours plus facilement ?
Non. La vue peut renforcer l’attrait d’un appartement, mais la revente dépend aussi du prix demandé, de l’état de l’immeuble, des charges, de l’accessibilité et des risques connus. Une vue exceptionnelle ne garantit ni une plus-value ni un délai de vente réduit.
Faut-il faire intervenir un expert avant d’acheter une maison ancienne près de la mer ?
Une expertise technique indépendante est particulièrement pertinente lorsque des traces d’infiltration, des fissures, une corrosion importante ou des défauts d’étanchéité sont visibles. Elle peut aider à identifier les réparations nécessaires, à chiffrer les travaux et à déterminer si des investigations complémentaires sont justifiées avant l’achat.
Une résidence située derrière le front de mer est-elle protégée de la submersion ?
Pas nécessairement. La présence d’une première rangée de bâtiments n’élimine pas le risque. L’altitude, les voies de circulation de l’eau, les ouvrages de protection et les caractéristiques locales du terrain peuvent influencer l’exposition. Seule une vérification des cartes et du zonage applicable permet d’apprécier la situation du bien.
Quels documents demander avant de signer un compromis pour un appartement côtier ?
Demandez notamment les diagnostics et l’état des risques applicables, le règlement de copropriété, les procès-verbaux des assemblées générales des trois dernières années, le carnet d’entretien, les informations financières et les documents techniques disponibles. Vérifiez aussi les travaux envisagés, les restrictions d’usage et les éventuelles questions réglementaires spécifiques à la parcelle.