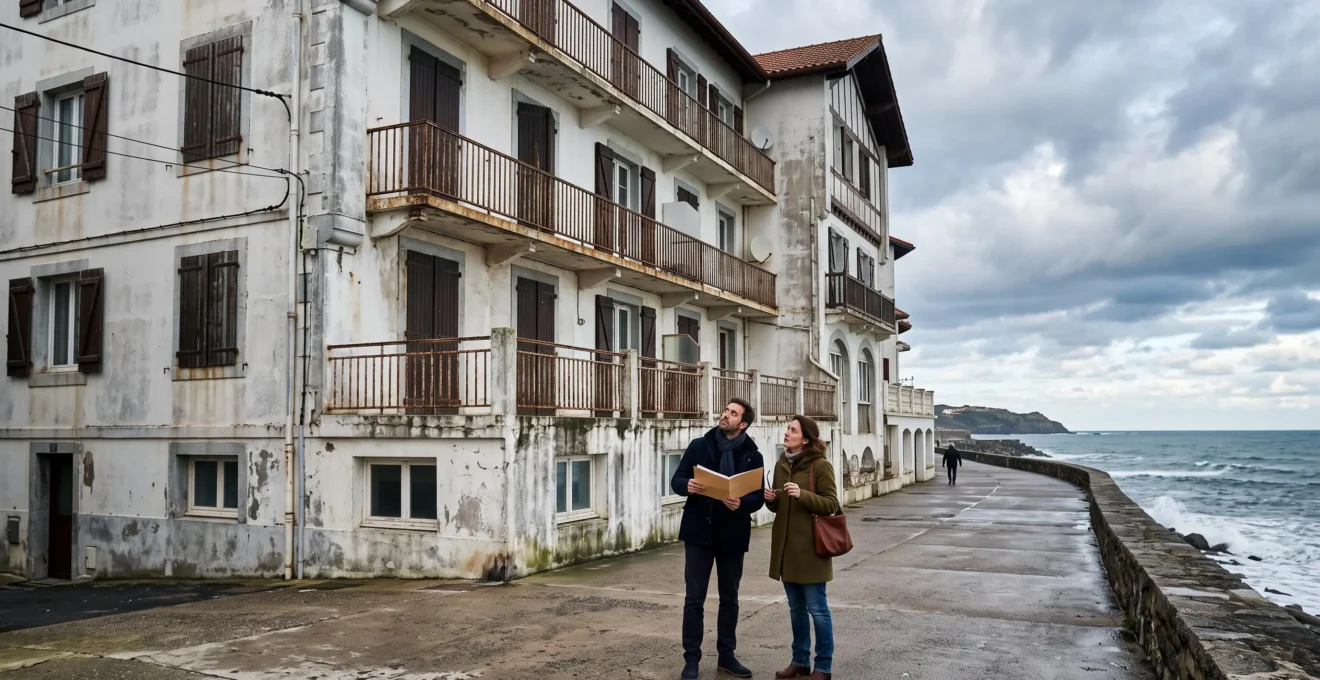
Un appartement avec vue sur l’océan, à quelques minutes d’une plage ou au cœur d’une station balnéaire peut sembler idéal. Pourtant, un achat immobilier sur le littoral français demande davantage qu’une comparaison des prix au mètre carré. Les embruns accélèrent certaines dégradations, les charges de copropriété peuvent peser lourd et les risques de submersion ou d’érosion méritent une attention particulière.
Le bon appartement dépend surtout de son usage réel. Un pied-à-terre occupé quelques semaines par an ne répond pas aux mêmes priorités qu’une résidence principale ou qu’un logement destiné à la location saisonnière. Accessibilité hors saison, équipements, réglementation locale et dépenses prévisibles doivent entrer dans la décision.
Pour éviter de payer trop cher un avantage secondaire ou de découvrir des travaux coûteux après la signature, la méthode consiste à examiner successivement les risques, l’état du bâtiment, les dépenses collectives et les possibilités d’utilisation. Une belle vue ne compense pas automatiquement une copropriété fragilisée ou un budget d’entretien mal évalué.
Les trois réflexes avant d’acheter sur le littoral
- Vérifier les risques naturels, les règles d’urbanisme et l’exposition au recul du trait de côte avant de s’engager.
- Calculer le coût annuel réel du logement en intégrant copropriété, entretien, assurance et éventuels travaux.
- Choisir l’emplacement selon la fréquence d’occupation, les déplacements quotidiens et les possibilités de location.
- Comment acheter un logement en bord de mer sans sous-estimer les contraintes du littoral ?
- Pourquoi les charges peuvent-elles être élevées dans une résidence en bord de mer ?
- Pourquoi les charges de copropriété peuvent-elles changer votre budget d’achat ?
- Vue mer ou accès rapide à la plage : quel critère privilégier pour votre achat ?
- Front de mer ou arrière-pays côtier : quel emplacement choisir pour mieux maîtriser son budget ?
- Quand visiter un appartement en bord de mer avant de l’acheter ?
- Comment visiter un appartement près de la mer pour repérer humidité et corrosion ?
- Quelles règles vérifier avant de louer ponctuellement un appartement en bord de mer ?
Comment acheter un logement en bord de mer sans sous-estimer les contraintes du littoral ?
Pour acheter un logement en bord de mer sans sous-estimer les contraintes du littoral, il faut vérifier les risques naturels, les règles d’urbanisme applicables à la parcelle et les dépenses liées à l’exposition maritime. Ces contrôles doivent précéder l’offre d’achat, car ils peuvent influencer les travaux envisageables, la valeur du bien et sa revente future.
En France, la loi Littoral encadre notamment les constructions et les aménagements dans les communes concernées. Elle ne signifie pas qu’un appartement existant serait impossible à vendre ou à habiter. En revanche, certaines transformations, extensions ou opérations de reconstruction peuvent rencontrer des restrictions selon le zonage et la situation du bâtiment.
Le chapitre du Code de l’urbanisme sur la protection du littoral constitue le cadre juridique général. Pour apprécier ses conséquences sur un appartement précis, il faut également consulter le plan local d’urbanisme (PLU), les prescriptions applicables à la parcelle et, si nécessaire, le service urbanisme de la mairie.
La seconde vérification concerne les aléas naturels. Selon la commune et l’emplacement, un logement peut être exposé à la submersion marine, aux inondations, aux mouvements de terrain ou au recul du trait de côte. Un plan de prévention des risques littoraux (PPRL), lorsqu’il existe, précise les zones réglementées et les prescriptions associées. Les autres plans de prévention des risques naturels (PPRN) peuvent également être pertinents.
Le portail public d’information des acquéreurs et locataires sur Géorisques présente l’état des risques et le service ERRIAL, qui permet de préparer une vérification à partir d’une adresse ou d’une référence cadastrale. Lorsque le bien relève de cette obligation, l’état des risques doit être remis dès la première visite et intégré aux documents de vente.
Une exposition identifiée n’interdit pas automatiquement l’achat et ne prouve pas qu’un logement serait impossible à assurer. Elle impose cependant de comprendre les prescriptions applicables, les conséquences possibles d’un sinistre et les conditions d’assurance. L’acquéreur peut demander une proposition d’assurance adaptée avant de confirmer son budget.
Il faut enfin distinguer les contraintes d’usage des contraintes financières. Une limitation d’extension ne produit pas le même effet qu’un ravalement coûteux, tandis qu’une zone exposée à l’érosion peut poser des questions particulières pour la détention à long terme.
Un coup de cœur peut justifier une seconde visite, mais pas l’absence de vérifications. Avant de formuler une offre, demandez les documents d’urbanisme et l’état des risques disponibles, puis faites préciser par écrit toute incertitude importante.
Pourquoi les charges peuvent-elles être élevées dans une résidence en bord de mer ?
Les charges d’une résidence en bord de mer peuvent être élevées à cause des équipements collectifs, de l’entretien des façades exposées aux embruns et du fonctionnement de services utilisés seulement une partie de l’année. Leur montant dépend cependant de chaque immeuble : une petite copropriété sans équipement particulier peut coûter moins cher qu’une résidence touristique dotée de nombreux services.
Le sel transporté par l’air marin peut accélérer la corrosion des éléments métalliques et dégrader certaines finitions. Garde-corps, fixations, volets, menuiseries et équipements extérieurs demandent alors une surveillance adaptée. Les interventions sur les façades et les éléments communs peuvent devenir un poste budgétaire important.
D’autres dépenses ne sont pas spécifiquement maritimes : ascenseur, chauffage collectif, gardiennage, piscine, nettoyage, espaces verts ou contrats de maintenance. Elles peuvent pourtant représenter une part élevée du budget d’un appartement occupé uniquement pendant les vacances.
Une faible occupation hivernale ne fait pas disparaître les charges fixes. Celles-ci continuent d’être réparties selon les règles de copropriété, même si de nombreux propriétaires sont absents. Il ne faut donc pas confondre le coût par séjour effectivement utilisé et la quote-part juridiquement due par chaque copropriétaire.
Pour évaluer les dépenses, examinez les derniers appels de fonds, mais ne vous limitez pas à ceux-ci. Le budget prévisionnel, les comptes approuvés, le règlement de copropriété et les décisions d’assemblée générale permettent de distinguer les dépenses ordinaires des appels exceptionnels.
La fiche de l’ANIL sur l’achat d’un logement en copropriété rappelle notamment l’importance des charges des exercices précédents, du carnet d’entretien et des procès-verbaux d’assemblée générale.
Un immeuble vieillissant qui n’a pas fait l’objet de travaux importants depuis longtemps mérite un examen attentif. L’absence de travaux votés ne garantit pas leur absence future : elle peut correspondre à un bâtiment bien entretenu, mais aussi à des interventions différées.
Avant de comparer deux appartements, ramenez les dépenses récurrentes à un coût annuel puis mensuel, et identifiez séparément les travaux prévisibles. Cette distinction évite de prendre une provision exceptionnelle pour une dépense permanente, ou l’inverse.
Pourquoi les charges de copropriété peuvent-elles changer votre budget d’achat ?
Les charges de copropriété peuvent modifier votre budget d’achat parce qu’elles s’ajoutent aux mensualités de crédit et persistent pendant toute la détention du logement. Deux appartements affichés à des prix différents ne représentent donc pas nécessairement le même coût réel. Des charges récurrentes importantes peuvent également peser sur l’analyse de votre capacité de financement.
Le prix affiché représente seulement une partie de l’engagement financier. Il faut y ajouter les frais d’acquisition, les dépenses d’entretien privatif, les assurances, la fiscalité applicable et les charges communes. Pour un appartement côtier, les travaux collectifs programmés ou envisageables peuvent prendre une place significative dans cette évaluation.
Une banque examine la solvabilité de l’emprunteur selon sa situation financière, ses engagements et ses critères d’analyse. Les charges récurrentes peuvent influencer l’appréciation du budget disponible, sans qu’il existe une règle unique permettant de traduire chaque euro de charges en une réduction identique du montant empruntable.
Un appartement vendu moins cher peut parfois présenter des dépenses élevées ou un besoin de rénovation. Il serait toutefois excessif d’affirmer que les charges sont toujours intégralement reflétées dans le prix de vente : la négociation dépend aussi du marché local, de la qualité du bien et des informations connues des acheteurs.
Voici un exemple purement hypothétique, destiné à montrer l’intérêt d’un calcul global.
Cas pratique : comparer deux appartements sur dix ans
Un appartement A coûte 220 000 € avec 300 € de charges mensuelles. Un appartement B coûte 235 000 € avec 120 € de charges mensuelles. Les deux sont supposés présenter un confort et un état comparables.
Sur dix ans, en additionnant uniquement le prix d’achat et les charges constantes, le total atteint 256 000 € pour A et 249 400 € pour B. Malgré son prix d’achat supérieur de 15 000 €, B affiche dans ce scénario un coût cumulé inférieur de 6 600 €.
Cette illustration exclut volontairement le crédit, les frais d’acquisition, les impôts, les travaux, l’inflation, la revente et les éventuelles évolutions de charges. Elle ne constitue donc pas une prévision du coût complet.
Cette comparaison doit être affinée avec les documents réels de copropriété et une durée de détention cohérente avec votre projet. Une résidence secondaire conservée longtemps peut justifier un raisonnement différent d’un investissement destiné à être revendu rapidement.
Le montant des travaux déjà décidés mérite une lecture distincte. Leur répartition financière lors de la vente dépend notamment des échéances des appels de fonds et des éventuelles conventions entre vendeur et acquéreur. Ces éléments doivent être clarifiés dans le dossier de transaction.
Le meilleur prix n’est pas nécessairement le plus bas : c’est celui qui reste compatible avec votre financement, vos dépenses futures et le niveau de confort attendu. Cette logique aide ensuite à évaluer la valeur réelle d’une vue mer ou d’un accès direct à la plage.
Vue mer ou accès rapide à la plage : quel critère privilégier pour votre achat ?
La vue mer mérite d’être privilégiée si le panorama constitue une part essentielle de votre plaisir d’occupation ou de votre stratégie patrimoniale. L’accès rapide à la plage est souvent plus utile pour les séjours fréquents, les familles et les déplacements quotidiens. Le meilleur arbitrage dépend de votre usage, du surcoût demandé et des contraintes pratiques de l’emplacement.
Un appartement offrant une vue dégagée peut bénéficier d’une attractivité particulière auprès de certains acheteurs et vacanciers. Mais cette qualité doit être appréciée concrètement : vue frontale ou latérale, panorama depuis le séjour ou seulement depuis une chambre, présence d’obstacles et orientation du logement.
La proximité d’une plage répond à une autre logique. Pouvoir s’y rendre à pied, sans chercher une place de stationnement, améliore l’utilisation d’un pied-à-terre. Pour une résidence principale, la proximité des commerces, des transports et des services peut être encore plus déterminante.
Les deux avantages n’impliquent pas les mêmes contreparties. Une situation en première ligne peut exposer davantage les menuiseries aux embruns, tandis qu’une promenade très fréquentée peut générer du bruit pendant la saison touristique. Un appartement en seconde ligne peut offrir un meilleur équilibre entre accessibilité et tranquillité.
Une vue dégagée ne constitue pas nécessairement un droit permanent. Avant de payer un supplément important, vérifiez les parcelles voisines, les constructions autorisées par les documents d’urbanisme et les éventuels projets connus. La végétation peut elle aussi modifier le panorama avec le temps.
Pour objectiver votre choix, comparez les critères suivants en fonction de l’utilisation prévue.
| Usage prévu | Vue mer | Accès rapide à la plage |
|---|---|---|
| Résidence principale | Agrément quotidien, à apprécier avec l’exposition et le bruit | Confort appréciable, à compléter par l’accès aux services |
| Pied-à-terre régulier | Intérêt lié au temps réellement passé dans le logement | Pratique pour multiplier les sorties sans voiture |
| Location saisonnière | Argument commercial potentiel, sans garantie de recettes | Avantage de praticité pour certains voyageurs |
| Projet patrimonial | Critère distinctif possible à la revente | Atout d’usage susceptible d’intéresser un public varié |
Lors de la visite, imaginez une journée ordinaire plutôt qu’une semaine de vacances idéale. Où garer la voiture ? Peut-on faire les courses à pied ? Le trajet vers la plage est-il sûr et agréable ? Quel temps passez-vous réellement dans le salon face à la mer ?
Un panorama exceptionnel peut justifier un budget supérieur pour un acheteur qui en profite chaque jour. Pour un usage surtout tourné vers les activités extérieures, la facilité d’accès et les services peuvent apporter davantage de valeur pratique.
Front de mer ou arrière-pays côtier : quel emplacement choisir pour mieux maîtriser son budget ?
Le front de mer convient particulièrement aux acheteurs qui recherchent une proximité immédiate avec l’océan et acceptent d’en supporter les éventuels surcoûts. L’arrière-pays côtier peut permettre de maîtriser davantage le budget immobilier et l’entretien, tout en conservant un accès aux plages. La comparaison doit toutefois intégrer les déplacements, les services et les risques propres à chaque adresse.
Les logements en front de mer peuvent bénéficier d’une forte attractivité touristique et d’un emplacement difficilement reproductible. Cette rareté peut soutenir leur intérêt patrimonial, mais ne garantit ni une hausse continue des prix ni une revente rapide.
Dans les communes proches de la côte, un logement situé plus en retrait peut offrir davantage de surface ou un environnement moins exposé aux embruns pour un budget comparable. Ce n’est pas une règle universelle : certaines localités de l’arrière-pays sont elles-mêmes recherchées et coûteuses.
Le raisonnement doit également inclure le fonctionnement du territoire hors saison. Une petite station peut perdre une partie de ses commerces et services durant l’hiver, tandis qu’un bourg légèrement éloigné du rivage peut conserver une vie quotidienne plus régulière.
| Critère | Front de mer | Arrière-pays côtier |
|---|---|---|
| Prix immobilier | Prime d’emplacement possible | Potentiel d’économie selon le marché local |
| Entretien | Exposition maritime parfois importante | Exposition variable selon la distance et le relief |
| Mobilité | Plage souvent accessible à pied | Voiture ou transports parfois nécessaires |
| Services annuels | Très variables selon la station | À comparer dans chaque commune |
| Risques naturels | Vigilance particulière dans les secteurs exposés | Risques à contrôler également, sans présumer d’une sécurité automatique |
| Revente | Attractivité spécifique, sensible au prix et aux contraintes | Demande dépendante de la desserte et du cadre de vie |
Le risque climatique mérite une place à part. Une zone basse en bord de mer peut présenter une exposition particulière à la submersion ou à l’évolution du trait de côte. Mais l’éloignement de la plage ne dispense pas d’examiner les inondations, mouvements de terrain ou autres risques locaux.
Pour un investissement transmissible ou une détention longue, la stabilité des conditions d’usage peut compter autant que l’attrait immédiat du site. Pour un pied-à-terre fréquent, le temps de trajet réel vers la plage devient un critère central.
Une comparaison pertinente s’effectue entre des adresses précises, et non entre deux catégories théoriques de territoire. Sélectionnez plusieurs biens, vérifiez les trajets et les dépenses, puis retenez l’emplacement dont les contraintes restent acceptables sur la durée.
Quand visiter un appartement en bord de mer avant de l’acheter ?
Il est préférable de visiter un appartement en bord de mer au moins deux fois, dans des conditions différentes. Une visite en période touristique révèle l’ambiance et la fréquentation, tandis qu’une visite hors saison permet d’évaluer le fonctionnement quotidien de la résidence. Une inspection après une période pluvieuse peut aussi aider à repérer certains désordres liés à l’humidité.
Une visite estivale présente un avantage : elle montre le quartier lorsque les plages, les commerces et les logements voisins sont les plus sollicités. Vous pouvez apprécier le stationnement, les nuisances, l’activité des parties communes et les déplacements vers les principaux services.
La contre-saison apporte des informations complémentaires. Elle permet de vérifier si les commerces indispensables restent ouverts, si les transports sont maintenus et si l’immeuble demeure correctement entretenu lorsque de nombreux occupants sont absents.
Une visite par temps de pluie ou après un épisode de mauvais temps peut révéler des traces d’infiltration, des évacuations insuffisantes ou des problèmes d’étanchéité. Il n’est toutefois ni nécessaire ni prudent de visiter pendant une tempête ou une situation de vigilance météorologique. L’absence de désordre visible après un épisode pluvieux ne garantit pas non plus l’étanchéité du bâtiment.
Les appartements préparés pour la vente méritent une inspection méthodique. Une peinture récente, une pièce chauffée ponctuellement ou l’utilisation d’un déshumidificateur peuvent rendre des problèmes moins perceptibles, sans démontrer à eux seuls une volonté de dissimulation.
Organisez idéalement vos contrôles en trois temps : une première visite pour apprécier le logement et le quartier, une seconde pour observer l’état technique et une phase documentaire pour comparer ce qui a été vu aux informations de la copropriété.
Avant l’offre, les incertitudes majeures doivent être identifiées. Si une vérification importante ne peut être réalisée immédiatement, demandez conseil au notaire sur les modalités permettant d’encadrer votre engagement. Une mention dans une offre ne crée pas automatiquement une condition suspensive efficace.
Le calendrier de visite doit servir à observer des usages réels, pas seulement à confirmer une impression favorable. Une résidence agréable en août doit rester compatible avec vos besoins en novembre, en janvier et pendant les périodes de faible fréquentation.
Comment visiter un appartement près de la mer pour repérer humidité et corrosion ?
Pour repérer l’humidité et la corrosion dans un appartement proche de la mer, inspectez les murs, les menuiseries, les balcons et les parties communes. Recherchez les traces de rouille, de peinture décollée, de condensation et d’infiltration. Ces indices permettent de cibler les vérifications nécessaires, mais seul un examen technique adapté peut déterminer la cause et la gravité des désordres.
Commencez par les façades et les parties extérieures accessibles. Les garde-corps métalliques, leurs ancrages et les fixations exposées méritent une attention particulière. Des traces superficielles ne signifient pas nécessairement un problème structurel, mais une corrosion importante au niveau des fixations peut exiger une intervention spécialisée.
Examinez aussi les joints des fenêtres, les encadrements, les seuils de baies vitrées et les angles des murs. À l’intérieur, observez les zones situées derrière les meubles, sous les fenêtres et à proximité des plafonds. Une odeur persistante de moisi, des auréoles ou des revêtements qui se décollent justifient des investigations supplémentaires.
Il faut distinguer la condensation des infiltrations ou des remontées d’humidité. La condensation peut notamment apparaître lorsque le logement est insuffisamment ventilé ou chauffé de façon intermittente. Une infiltration peut provenir d’une façade, d’une toiture, d’une terrasse ou d’un défaut d’étanchéité. Les solutions techniques et les coûts sont alors très différents.
La seule apparence d’une tache ne suffit pas à établir un diagnostic. Des traces blanchâtres, par exemple, peuvent correspondre à différents dépôts minéraux. Un professionnel pourra rechercher l’origine de l’humidité avant de recommander des travaux.
Dans une copropriété, recoupez les observations avec les procès-verbaux d’assemblée générale, le carnet d’entretien, les rapports techniques disponibles et les travaux envisagés. Les diagnostics réglementaires obligatoires ne remplacent pas une inspection complète des façades, de la ventilation ou de l’étanchéité.
Checklist de visite : cinq contrôles à documenter
- Photographiez les façades, balcons et garde-corps accessibles : constituez un dossier d’images datées des zones présentant des dégradations.
- Inspectez les murs intérieurs, les angles et les encadrements de fenêtres : établissez une liste localisée des traces d’humidité observées.
- Vérifiez les éléments de ventilation visibles et interrogez le vendeur sur leur fonctionnement : consignez les réponses et les éventuelles anomalies.
- Comparez vos observations aux procès-verbaux d’assemblée générale et au carnet d’entretien : rédigez un relevé des désordres déjà signalés et des travaux correspondants.
- Faites examiner les anomalies importantes par un professionnel compétent : demandez un compte rendu écrit précisant les investigations nécessaires et, si possible, une estimation des interventions.
Une visite technique indépendante est particulièrement pertinente lorsque le bien présente des signes d’humidité récurrents ou que des travaux collectifs importants sont envisagés. Elle ne supprime pas toute incertitude, mais permet d’éviter une décision fondée uniquement sur l’aspect décoratif de l’appartement.
La question essentielle n’est pas de trouver un immeuble parfaitement exempt d’usure, mais de comprendre les désordres visibles, leur cause probable et les dépenses qu’ils pourraient entraîner. Cette analyse devient encore plus importante si le logement doit produire des revenus locatifs.
À retenir avant de prendre votre décision
- Un appartement doit rester financièrement viable même lorsque les dépenses d’entretien ou les recettes locatives diffèrent des prévisions initiales.
- La qualité d’un emplacement ne dispense jamais de vérifier les droits d’usage, les restrictions et les documents de copropriété.
- La rentabilité éventuelle d’une location saisonnière doit être examinée seulement après confirmation de sa faisabilité réglementaire.
Quelles règles vérifier avant de louer ponctuellement un appartement en bord de mer ?
Avant de louer ponctuellement un appartement en bord de mer, vérifiez le règlement de copropriété, les décisions applicables de l’assemblée générale et les formalités imposées par la commune. Une location touristique peut nécessiter une déclaration, un enregistrement ou une autorisation de changement d’usage. La possibilité de louer ne doit jamais être considérée comme acquise avant ces vérifications.
Le premier contrôle concerne la destination de l’immeuble. Certaines clauses du règlement de copropriété peuvent être incompatibles avec les meublés de tourisme. La rédaction exacte du règlement, sa date et les décisions collectives prises dans les conditions prévues par la loi doivent être examinées attentivement.
Les règles ont évolué, notamment à la suite de la loi du 19 novembre 2024. Pour connaître les démarches applicables, la fiche Service Public sur la location touristique d’une résidence secondaire présente les principales obligations et rappelle la nécessité de consulter la mairie.
Selon la commune, le propriétaire peut devoir effectuer une déclaration de meublé de tourisme, obtenir un numéro d’enregistrement ou solliciter une autorisation de changement d’usage. Dans certains territoires, cette dernière peut être soumise à des conditions particulières, notamment une compensation. Un numéro d’enregistrement ne remplace pas les autres autorisations éventuellement nécessaires.
Une distinction doit aussi être faite entre plusieurs formes de location. La location de courte durée à une clientèle de passage, le bail mobilité et la location meublée à l’année ne suivent pas les mêmes règles. Le bail mobilité suppose notamment des conditions particulières tenant à la situation du locataire et ne constitue pas une simple alternative librement interchangeable avec une location touristique.
Le régime fiscal de la location meublée doit être étudié séparément, notamment les conditions du micro-BIC ou du régime réel, les obligations déclaratives et les conséquences éventuelles d’un classement en meublé de tourisme. Les seuils et conditions applicables dépendent de la situation et de l’année fiscale concernée : ils doivent être vérifiés avant toute projection de recettes nettes.
Le principal risque consiste à financer l’achat grâce à des loyers encore hypothétiques. Si l’exploitation touristique est interdite ou limitée, l’équilibre du projet peut être compromis. Les loyers attendus doivent donc être distingués des revenus juridiquement et matériellement réalisables.
Avant de signer, demandez au syndic les documents utiles, interrogez la mairie en précisant l’adresse exacte et examinez les procès-verbaux d’assemblée générale. Si des autorisations déterminantes restent incertaines, faites examiner leurs conséquences sur l’avant-contrat par le notaire.
La dernière étape consiste à établir un budget prudent, compatible avec une utilisation personnelle du logement et une éventuelle absence de revenus locatifs. Cette approche permet de choisir un appartement adapté à vos besoins réels plutôt qu’à une rentabilité seulement espérée.
Peut-on acheter un appartement situé dans une zone exposée à la submersion marine ?
Un classement en zone exposée n’interdit pas automatiquement l’acquisition. Il faut consulter les prescriptions réglementaires applicables, les informations sur les risques, les conditions d’assurance et les éventuelles limites concernant les travaux. L’étude doit porter sur la parcelle et le bâtiment précis.
Quels documents demander au syndic avant de signer un compromis de vente ?
Examinez notamment le règlement de copropriété, les procès-verbaux des trois dernières assemblées générales, les informations financières relatives aux charges, le carnet d’entretien et les documents techniques disponibles. Les informations sur les travaux et les éventuelles difficultés financières de la copropriété sont particulièrement importantes.
Un appartement en étage élevé est-il forcément mieux protégé de l’humidité marine ?
Non. Un étage élevé peut éviter certains désordres affectant les niveaux bas, sans supprimer l’exposition aux embruns, à la pluie battante ou aux infiltrations par la toiture et les façades. La qualité de construction, l’entretien et la ventilation restent déterminants.
Faut-il privilégier une petite copropriété pour réduire les charges ?
Pas systématiquement. Une petite copropriété avec peu d’équipements peut présenter des dépenses courantes limitées, mais les gros travaux y sont répartis entre moins de copropriétaires. Le bon critère reste l’état de l’immeuble, le budget collectif, la répartition des charges et la programmation des travaux.
Peut-on compter sur la location estivale pour couvrir toutes les dépenses du logement ?
Ce résultat n’est jamais garanti. Il dépend des autorisations de location, du taux d’occupation, des loyers réellement obtenus, des frais de gestion, de l’entretien, des charges et de la fiscalité. Une simulation prudente doit aussi prévoir une saison décevante ou une période sans location.